Domain hmap.de kaufen?
Wir ziehen mit dem Projekt
hmap.de um.
Sind Sie am Kauf der Domain
hmap.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hmap.de kaufen?
Was ist der Fehlbetrag?
Was ist der Fehlbetrag? Der Fehlbetrag bezieht sich auf die Differenz zwischen erwarteten oder geplanten Einnahmen und tatsächlichen Einnahmen. Er kann auch als Differenz zwischen erwarteten oder geplanten Ausgaben und tatsächlichen Ausgaben betrachtet werden. Ein Fehlbetrag kann auf finanzielle Probleme oder Missmanagement hinweisen und erfordert oft eine genaue Analyse, um die Ursachen zu identifizieren. Unternehmen und Organisationen müssen den Fehlbetrag überwachen und Maßnahmen ergreifen, um ihn zu reduzieren oder zu beseitigen, um langfristige finanzielle Stabilität zu gewährleisten. **
Was ist ein nicht gedeckter Fehlbetrag?
Ein nicht gedeckter Fehlbetrag tritt auf, wenn ein Konto nicht über ausreichende Mittel verfügt, um eine Transaktion abzudecken. Dies kann beispielsweise bei einer Überweisung oder einer Lastschrift passieren, wenn das Konto nicht genügend Guthaben aufweist. In diesem Fall wird die Transaktion nicht ausgeführt und das Konto weist einen negativen Saldo auf. Banken können dafür Gebühren erheben und es kann zu weiteren finanziellen Schwierigkeiten führen. Es ist wichtig, regelmäßig den Kontostand zu überprüfen, um nicht in die Situation eines nicht gedeckten Fehlbetrags zu geraten. **


Ähnliche Suchbegriffe für Fehlbetrag
Top-Angebote
Produkte zum Begriff Fehlbetrag:
-
Phonocar Navigation Sd-Karte Europa Nv940Die iGo-Primo-Straßenkarten von PHONOCAR zeigen insgesamt 43 Europa-Länder, ohne Russland. Aufgezeigt sind auch alle spezifisch angelegten Camper- und Wohnmobil-Parkplätze, sowie alle Tempo-Kontrollstationen auf allen Europa-Straßen. Eigenschaften: Micro SD-Card für VM112 & VM115 Nur passend für Phonocar-Navigationssysteme GRATIS Aktualisierung innerhalb 30 Tagen ab der ersten Inbetriebnahme150,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Historische Karte: Deutschland 1942Historische Karte: Deutschland 1942 , REPRINT. Mit Koordinaten zur Lokalisierung britischer und US-amerikanischer Luftangriffe - die Eintragungen erfolgte um 1943 oder 1944 mit Bleistift und wurde im Nachdruck belassen. Bearbeitungsstand 21.11.1942. Maßstab 1: 200 000. Eingetragungen auf der Karte: Gaugrenzen der NSDAP, Sitz des Gauleiters, Reichs- und Landeshauptstädte, Landes- und Provinzgrenzen, Bahnen mit Schnell- (Eil-) zugverkehr; Bahnen im Bau und Dampferlinien; Reichsautobahn auch im Bau bzw. zum Bau freigegeben. Die neuen Grenzen im ehemals jugoslawischen Staatsgebiet sind noch nicht überll endgültig festgelegt. Außenformat (Breite x Höhe) 98 x 68 cm Darstellungsgröße (Breite x Höhe) 88 x 67 cm. Handeintrag weiterer Koordinaten. [Die Karte wird gerollt - in einer stabilen Papphülse - geliefert bis 72 cm lang, 250 g] AUF DER KARTE WURDEN FOLGENDE GEBIETSSTRUKTUREN FARBLICH DARGESTELLT: 1. Gau Baden-Elsaß mit Verwaltungssitz Straßburg; 2. Gau Bayreuth mit Verwaltungssitz Bayreuth; 3. Gau Groß-Berlin mit Verwaltungssitz Berlin; 4. Gau Danzig-Westpreußen mit Verwaltungssitz Berlin; 5. Gau Düsseldorf mit Verwaltungssitz Düsseldorf; 6, Gau Essen mit Verwaltungssitz Essen; 7. Gau Franken mit Verwaltungssitz Nürnberg; 8. Gau Halle-Merseburg mit Verwaltungssitz Halle an der Saale; 9. Gau Hamburg mit Verwaltungssitz Hamburg; 10. Gau Hessen-Nassau mit Verwaltungssitz Frankfurt am Main; 11. Gau Kärnten mit Verwaltungssitz Klagenfurt; 12. Gau Köln-Aachen mit Verwaltungssitz Köln; 13. Gau Kurhessen mit Verwaltungssitz Kassel; 14. Gau Magdeburg-Anhalt mit Verwaltungssitz Dessau; 15. Gau Mainfranken mit Verwaltungssitz Würzburg; 16. Gau Mark Brandenburg mit Verwaltungssitz Berlin; 17. Gau Mecklenburg mit Verwaltungssitz Schwerin; 18. Gau Moselland mit Verwaltungssitz Koblenz; 19. Gau München-Oberbayern mit Verwaltungssitz München; 20. Gau Niederdonau mit Verwaltungssitz Wien; 21. Gau Niederschlesien mit Verwaltungssitz Breslau; 22. Gau Oberdonau mit Verwaltungssitz Linz; 23. Gau Oberschlesien mit Verwaltungssitz Kattowitz; 24. Gau Ost-Hannover mit Verwaltungssitz Lüneburg; 25. Gau Ostpreußen mit Verwaltungssitz Königsberg; 26. Gau Pommern mit Verwaltungssitz Stettin; 27. Gau Sachsen mit Verwaltungssitz Dresden; 28. Gau Salzburg mit Verwaltungssitz Salzburg; 29. Gau Schleswig-Holstein mit Verwaltungssitz Kiel; 30. Gau Schwaben mit Verwaltungssitz Augsburg; 31. Gau Steiermark mit Verwaltungssitz Graz; 32. Gau Sudetenland mit Verwaltungssitz Reichenberg; 33. Gau Süd-Hannover-Braunschweig mit Verwaltungssitz Hannover; 34. Gau Thüringen mit Verwaltungssitz Weimar; 35. Gau Tirol-Vorarlberg mit Verwaltungssitz Innsbruck; 36. Gau Wartheland mit Verwaltungssitz Posen; 37. Gau Weser-Ems mit Verwaltungssitz Oldenburg (Oldb); 38. Gau Westfalen-Nord mit Verwaltungssitz Münster in Westfalen; 39. Gau Westfalen-Süd mit Verwaltungssitz Bochum; 40. Gau Westmark mit Verwaltungssitz Saarbrücken; 41. Gau Wien mit Verwaltungssitz Wien; 42. Gau Württemberg-Hohenzollern mit Verwaltungssitz Stuttgart. , Lebensmittelstifte & -gele > Backen & Desserts , Auflage: 1. Reprintauflage 1942/2014, Erscheinungsjahr: 201402, Produktform: Karte, Auflage/Ausgabe: 1. Reprintauflage 1942/2014, Fachschema: Karte (Landkarte)~Landkarte~Weltkrieg / Zweiter Weltkrieg~Weltkrieg 1939/45~Zweiter Weltkrieg~Deutschland / Landkarte, Atlas~Vierziger Jahre, Fachkategorie: Nachschlagewerke~Zweiter Weltkrieg~Landkarten (fachspezifisch)~Straßenkarten und -atlanten~Landkarten~Geschichte allgemein und Weltgeschichte, Region: Deutschland, Zeitraum: 1940 bis 1949 n. Chr., Warengruppe: HC/Karten/Stadtpläne/Deutschland, Fachkategorie: Historische Karten und Atlanten, Text Sprache: ger, UNSPSC: 49059000, Warenverzeichnis für die Außenhandelsstatistik: 49059000, Verlag: Rockstuhl Verlag, Verlag: Rockstuhl Verlag, Verlag: Verlag Rockstuhl, Länge: 720, Breite: 52, Höhe: 52, Gewicht: 102, Produktform: Karte, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Landkarten, WolkenId: 147411024,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klett Sprachen Das Spiel zur WegbeschreibungDas Spiel zur Wegbeschreibung ist ein lustiges Brettspiel, mit dem man lernen kann, nach dem Weg zu fragen und Wegbeschreibungen zu geben. Das Spiel ermöglicht die Einführung oder Erweiterung des Wortschatzes in Bezug auf Wegbeschreibungen und wichtige Orte in einer Stadt. Außerdem regt es das logische Denken an und hilft, den Gebrauch, die Kenntnisse und das Verständnis der deutschen Sprache zu verbessern. Durch die Bilder erfolgt das Lernen und Einprägen neuer Begriffe auf spielerische und spontane Art und Weise. Die einfache und intuitive Struktur des Spiels ermöglicht eine leichte Handhabung.23,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Was sind mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens? Wie kann ein Fehlbetrag ausgeglichen werden?
Mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens können hohe Kosten, niedrige Umsätze, Abschreibungen oder Verluste aus Vorjahren sein. Ein Fehlbetrag kann durch Maßnahmen wie Kosteneinsparungen, Umsatzsteigerungen, Kapitalerhöhungen oder die Umstrukturierung von Schulden ausgeglichen werden. In einigen Fällen kann auch eine Insolvenz oder Liquidation des Unternehmens erforderlich sein. **
-
Wie kann der Fehlbetrag vom Lohn abgezogen werden?
Der Fehlbetrag vom Lohn kann auf verschiedene Weisen abgezogen werden. Eine Möglichkeit ist, dass der Arbeitgeber den Fehlbetrag direkt vom Lohn des Arbeitnehmers abzieht. Eine andere Möglichkeit ist, dass der Arbeitnehmer den Fehlbetrag selbstständig vom Lohn abzieht und den Restbetrag an den Arbeitgeber zahlt. Es ist wichtig, dass der Abzug des Fehlbetrags rechtlich korrekt und transparent erfolgt. **
-
Was ist ein nicht durch Eigenkapital gedeckter Fehlbetrag?
Ein nicht durch Eigenkapital gedeckter Fehlbetrag tritt auf, wenn ein Unternehmen mehr Verbindlichkeiten hat als Vermögenswerte. Dies bedeutet, dass das Unternehmen nicht genügend Eigenkapital besitzt, um seine Schulden zu decken. Ein solcher Fehlbetrag kann auf finanzielle Schwierigkeiten hinweisen und die langfristige finanzielle Stabilität des Unternehmens gefährden. Unternehmen müssen Maßnahmen ergreifen, um einen nicht durch Eigenkapital gedeckten Fehlbetrag zu reduzieren, um ihre finanzielle Gesundheit zu verbessern. **
-
Wie kann ein Fehlbetrag in der Buchhaltung ausgeglichen werden?
Ein Fehlbetrag in der Buchhaltung kann durch eine Korrekturbuchung ausgeglichen werden, bei der der Fehlbetrag auf das entsprechende Konto gebucht wird. Alternativ kann der Fehlbetrag durch eine Gegenbuchung auf einem anderen Konto ausgeglichen werden. Es ist wichtig, die Ursache des Fehlbetrags zu identifizieren und zu korrigieren, um zukünftige Fehler zu vermeiden. **
Wie kann ein Fehlbetrag in der Bilanz ausgeglichen werden?
Ein Fehlbetrag in der Bilanz kann durch die Einlage von Eigenkapital, zum Beispiel durch die Gesellschafter, ausgeglichen werden. Alternativ kann auch ein Gewinnvortrag aus Vorjahren genutzt werden, um den Fehlbetrag zu decken. Falls weder Eigenkapital noch Gewinnvorträge zur Verfügung stehen, kann auch eine Kreditaufnahme in Betracht gezogen werden. **
Was sind mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget?
Mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget können unerwartete Ausgaben wie Reparaturen oder medizinische Notfälle sein. Eine ungenaue Budgetplanung oder unvorhergesehene Einkommenseinbußen können ebenfalls zu einem Fehlbetrag führen. Eine zu hohe Verschuldung oder unkontrollierte Ausgaben können ebenfalls dazu beitragen. **
Top-Angebote
Produkte zum Begriff Fehlbetrag:
-
Duncker & Humblot Zu Fehlbetrag und Überschuss im zentralen Staatshaushalt (Deutsch, Softcover, Helmut Reichel) (55343914)Duncker & Humblot Zu Fehlbetrag und Überschuss im zentralen Staatshaushalt (Deutsch, Softcover, Helmut Reichel) (55343914)59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zu Fehlbetrag und Überschuß im zentralen Staatshaushalt, Taschenbuch von Helmut Reichel, Duncker & Humblot, 978-3-428-03236-5Zu Fehlbetrag Und Überschuß Im Zentralen Staatshaushalt, Taschenbuch Von Helmut Reichel, Duncker & Humblot, 978-3-428-03236-5, Seitenanzahl: 20644,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Phonocar Navigation Sd-Karte Europa Nv940Die iGo-Primo-Straßenkarten von PHONOCAR zeigen insgesamt 43 Europa-Länder, ohne Russland. Aufgezeigt sind auch alle spezifisch angelegten Camper- und Wohnmobil-Parkplätze, sowie alle Tempo-Kontrollstationen auf allen Europa-Straßen. Eigenschaften: Micro SD-Card für VM112 & VM115 Nur passend für Phonocar-Navigationssysteme GRATIS Aktualisierung innerhalb 30 Tagen ab der ersten Inbetriebnahme150,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Historische Karte: Deutschland 1942Historische Karte: Deutschland 1942 , REPRINT. Mit Koordinaten zur Lokalisierung britischer und US-amerikanischer Luftangriffe - die Eintragungen erfolgte um 1943 oder 1944 mit Bleistift und wurde im Nachdruck belassen. Bearbeitungsstand 21.11.1942. Maßstab 1: 200 000. Eingetragungen auf der Karte: Gaugrenzen der NSDAP, Sitz des Gauleiters, Reichs- und Landeshauptstädte, Landes- und Provinzgrenzen, Bahnen mit Schnell- (Eil-) zugverkehr; Bahnen im Bau und Dampferlinien; Reichsautobahn auch im Bau bzw. zum Bau freigegeben. Die neuen Grenzen im ehemals jugoslawischen Staatsgebiet sind noch nicht überll endgültig festgelegt. Außenformat (Breite x Höhe) 98 x 68 cm Darstellungsgröße (Breite x Höhe) 88 x 67 cm. Handeintrag weiterer Koordinaten. [Die Karte wird gerollt - in einer stabilen Papphülse - geliefert bis 72 cm lang, 250 g] AUF DER KARTE WURDEN FOLGENDE GEBIETSSTRUKTUREN FARBLICH DARGESTELLT: 1. Gau Baden-Elsaß mit Verwaltungssitz Straßburg; 2. Gau Bayreuth mit Verwaltungssitz Bayreuth; 3. Gau Groß-Berlin mit Verwaltungssitz Berlin; 4. Gau Danzig-Westpreußen mit Verwaltungssitz Berlin; 5. Gau Düsseldorf mit Verwaltungssitz Düsseldorf; 6, Gau Essen mit Verwaltungssitz Essen; 7. Gau Franken mit Verwaltungssitz Nürnberg; 8. Gau Halle-Merseburg mit Verwaltungssitz Halle an der Saale; 9. Gau Hamburg mit Verwaltungssitz Hamburg; 10. Gau Hessen-Nassau mit Verwaltungssitz Frankfurt am Main; 11. Gau Kärnten mit Verwaltungssitz Klagenfurt; 12. Gau Köln-Aachen mit Verwaltungssitz Köln; 13. Gau Kurhessen mit Verwaltungssitz Kassel; 14. Gau Magdeburg-Anhalt mit Verwaltungssitz Dessau; 15. Gau Mainfranken mit Verwaltungssitz Würzburg; 16. Gau Mark Brandenburg mit Verwaltungssitz Berlin; 17. Gau Mecklenburg mit Verwaltungssitz Schwerin; 18. Gau Moselland mit Verwaltungssitz Koblenz; 19. Gau München-Oberbayern mit Verwaltungssitz München; 20. Gau Niederdonau mit Verwaltungssitz Wien; 21. Gau Niederschlesien mit Verwaltungssitz Breslau; 22. Gau Oberdonau mit Verwaltungssitz Linz; 23. Gau Oberschlesien mit Verwaltungssitz Kattowitz; 24. Gau Ost-Hannover mit Verwaltungssitz Lüneburg; 25. Gau Ostpreußen mit Verwaltungssitz Königsberg; 26. Gau Pommern mit Verwaltungssitz Stettin; 27. Gau Sachsen mit Verwaltungssitz Dresden; 28. Gau Salzburg mit Verwaltungssitz Salzburg; 29. Gau Schleswig-Holstein mit Verwaltungssitz Kiel; 30. Gau Schwaben mit Verwaltungssitz Augsburg; 31. Gau Steiermark mit Verwaltungssitz Graz; 32. Gau Sudetenland mit Verwaltungssitz Reichenberg; 33. Gau Süd-Hannover-Braunschweig mit Verwaltungssitz Hannover; 34. Gau Thüringen mit Verwaltungssitz Weimar; 35. Gau Tirol-Vorarlberg mit Verwaltungssitz Innsbruck; 36. Gau Wartheland mit Verwaltungssitz Posen; 37. Gau Weser-Ems mit Verwaltungssitz Oldenburg (Oldb); 38. Gau Westfalen-Nord mit Verwaltungssitz Münster in Westfalen; 39. Gau Westfalen-Süd mit Verwaltungssitz Bochum; 40. Gau Westmark mit Verwaltungssitz Saarbrücken; 41. Gau Wien mit Verwaltungssitz Wien; 42. Gau Württemberg-Hohenzollern mit Verwaltungssitz Stuttgart. , Lebensmittelstifte & -gele > Backen & Desserts , Auflage: 1. Reprintauflage 1942/2014, Erscheinungsjahr: 201402, Produktform: Karte, Auflage/Ausgabe: 1. Reprintauflage 1942/2014, Fachschema: Karte (Landkarte)~Landkarte~Weltkrieg / Zweiter Weltkrieg~Weltkrieg 1939/45~Zweiter Weltkrieg~Deutschland / Landkarte, Atlas~Vierziger Jahre, Fachkategorie: Nachschlagewerke~Zweiter Weltkrieg~Landkarten (fachspezifisch)~Straßenkarten und -atlanten~Landkarten~Geschichte allgemein und Weltgeschichte, Region: Deutschland, Zeitraum: 1940 bis 1949 n. Chr., Warengruppe: HC/Karten/Stadtpläne/Deutschland, Fachkategorie: Historische Karten und Atlanten, Text Sprache: ger, UNSPSC: 49059000, Warenverzeichnis für die Außenhandelsstatistik: 49059000, Verlag: Rockstuhl Verlag, Verlag: Rockstuhl Verlag, Verlag: Verlag Rockstuhl, Länge: 720, Breite: 52, Höhe: 52, Gewicht: 102, Produktform: Karte, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Landkarten, WolkenId: 147411024,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Fehlbetrag?
Was ist der Fehlbetrag? Der Fehlbetrag bezieht sich auf die Differenz zwischen erwarteten oder geplanten Einnahmen und tatsächlichen Einnahmen. Er kann auch als Differenz zwischen erwarteten oder geplanten Ausgaben und tatsächlichen Ausgaben betrachtet werden. Ein Fehlbetrag kann auf finanzielle Probleme oder Missmanagement hinweisen und erfordert oft eine genaue Analyse, um die Ursachen zu identifizieren. Unternehmen und Organisationen müssen den Fehlbetrag überwachen und Maßnahmen ergreifen, um ihn zu reduzieren oder zu beseitigen, um langfristige finanzielle Stabilität zu gewährleisten. **
-
Was ist ein nicht gedeckter Fehlbetrag?
Ein nicht gedeckter Fehlbetrag tritt auf, wenn ein Konto nicht über ausreichende Mittel verfügt, um eine Transaktion abzudecken. Dies kann beispielsweise bei einer Überweisung oder einer Lastschrift passieren, wenn das Konto nicht genügend Guthaben aufweist. In diesem Fall wird die Transaktion nicht ausgeführt und das Konto weist einen negativen Saldo auf. Banken können dafür Gebühren erheben und es kann zu weiteren finanziellen Schwierigkeiten führen. Es ist wichtig, regelmäßig den Kontostand zu überprüfen, um nicht in die Situation eines nicht gedeckten Fehlbetrags zu geraten. **
-
Was sind mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens? Wie kann ein Fehlbetrag ausgeglichen werden?
Mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens können hohe Kosten, niedrige Umsätze, Abschreibungen oder Verluste aus Vorjahren sein. Ein Fehlbetrag kann durch Maßnahmen wie Kosteneinsparungen, Umsatzsteigerungen, Kapitalerhöhungen oder die Umstrukturierung von Schulden ausgeglichen werden. In einigen Fällen kann auch eine Insolvenz oder Liquidation des Unternehmens erforderlich sein. **
-
Wie kann der Fehlbetrag vom Lohn abgezogen werden?
Der Fehlbetrag vom Lohn kann auf verschiedene Weisen abgezogen werden. Eine Möglichkeit ist, dass der Arbeitgeber den Fehlbetrag direkt vom Lohn des Arbeitnehmers abzieht. Eine andere Möglichkeit ist, dass der Arbeitnehmer den Fehlbetrag selbstständig vom Lohn abzieht und den Restbetrag an den Arbeitgeber zahlt. Es ist wichtig, dass der Abzug des Fehlbetrags rechtlich korrekt und transparent erfolgt. **
Ähnliche Suchbegriffe für Fehlbetrag
-
Klett Sprachen Das Spiel zur WegbeschreibungDas Spiel zur Wegbeschreibung ist ein lustiges Brettspiel, mit dem man lernen kann, nach dem Weg zu fragen und Wegbeschreibungen zu geben. Das Spiel ermöglicht die Einführung oder Erweiterung des Wortschatzes in Bezug auf Wegbeschreibungen und wichtige Orte in einer Stadt. Außerdem regt es das logische Denken an und hilft, den Gebrauch, die Kenntnisse und das Verständnis der deutschen Sprache zu verbessern. Durch die Bilder erfolgt das Lernen und Einprägen neuer Begriffe auf spielerische und spontane Art und Weise. Die einfache und intuitive Struktur des Spiels ermöglicht eine leichte Handhabung.23,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
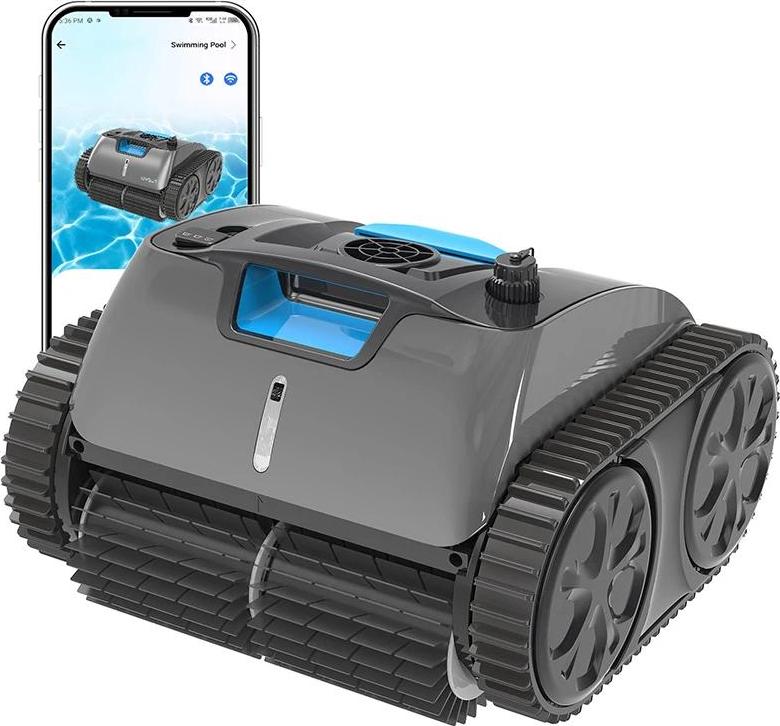
Poolreiniger, kabelloser Betrieb, intelligente Routenplanung, C1PRO (100-240V)effiziente reinigung: genießen sie einen saubereren pool mit fortschrittlicher technologie, die den reinigungsweg für maximale effektivität optimiert.kabelloser komfort: bewegen sie sich frei in ihrem pool, ohne sich um verworrene kabel kümmern zu müssen, dank eines kabellosen designs.smartphone-steuerung: passen sie die einstellungen einfach an und überwachen sie die reinigungszyklen von ihrem smartphone aus mit einer benutzerfreundlichen app.benutzerfreundliches design: leicht und einfach zu warten, was es jedem ermöglicht, das gerät zu bedienen und zu pflegen.selbstbeachungsfunktion: bewegt sich automatisch zum beckenrand, wenn der akku niedrig ist, um eine unterbrechungsfreie reinigung sicherzustellen. Spezifikation: stromquelle: lithiumbatteriebatteriekapazität: 9200mahnennbetriebs spannung: 11,1vbetriebsdauer: 90 minuten (max.)ladezeit: 34 stundenmaximaler reinigungsbereich: 80m²durchflussrate: 10m³/hfilterdichte: 180μmwasserdichtigkeitsgrad: ipx8Die von Ihnen gekaufte Variante i863,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
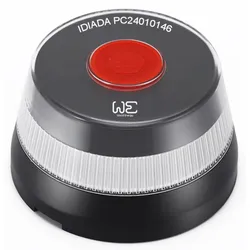
WE - V16-Notrufsender mit Geolokalisierung und Verbindung zum DGT 3.0WE V16-Notfallsender mit Geolokalisierung und Verbindung zum DGT 3.0 Unverzichtbares Zubehör bei Unfällen oder Pannen. Die Leuchte kann auf dem Fahrzeugdach platziert werden, ohne dass sie vom Fahrzeug abgenommen werden muss. Seine starken Magnete haften an der Karosserie und halten es an seinem Platz. Nach der Aktivierung sendet es ein 360o-Blinklicht aus, das in 1 km Entfernung sichtbar ist, und sendet ein Signal an das DGT 3.0-Netzwerk, das die genaue Position des Fahrzeugs angibt. Die DGT nutzt diese (anonymen) Informationen, um ihre Mitarbeiter vor Ort zu informieren und sie auf Informationstafeln bekannt zu geben. – Die Batterien (INKLUSIVE) ermöglichen einen Dauerbetrieb des Signals für 2 Stunden und 30 Minuten. - Geschützt für den Einsatz im Regen mit Kategorie IP54 (kein Eintauchen in Wasser) - Genehmigt von der DGT - Anschluss durch SIMM von Telefónica Tech , davon 13 Jahre Verbindung. Maße Leuchtfeuer: Ø9,5 x 5,5 cm48,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein nicht durch Eigenkapital gedeckter Fehlbetrag?
Ein nicht durch Eigenkapital gedeckter Fehlbetrag tritt auf, wenn ein Unternehmen mehr Verbindlichkeiten hat als Vermögenswerte. Dies bedeutet, dass das Unternehmen nicht genügend Eigenkapital besitzt, um seine Schulden zu decken. Ein solcher Fehlbetrag kann auf finanzielle Schwierigkeiten hinweisen und die langfristige finanzielle Stabilität des Unternehmens gefährden. Unternehmen müssen Maßnahmen ergreifen, um einen nicht durch Eigenkapital gedeckten Fehlbetrag zu reduzieren, um ihre finanzielle Gesundheit zu verbessern. **
-
Wie kann ein Fehlbetrag in der Buchhaltung ausgeglichen werden?
Ein Fehlbetrag in der Buchhaltung kann durch eine Korrekturbuchung ausgeglichen werden, bei der der Fehlbetrag auf das entsprechende Konto gebucht wird. Alternativ kann der Fehlbetrag durch eine Gegenbuchung auf einem anderen Konto ausgeglichen werden. Es ist wichtig, die Ursache des Fehlbetrags zu identifizieren und zu korrigieren, um zukünftige Fehler zu vermeiden. **
-
Wie kann ein Fehlbetrag in der Bilanz ausgeglichen werden?
Ein Fehlbetrag in der Bilanz kann durch die Einlage von Eigenkapital, zum Beispiel durch die Gesellschafter, ausgeglichen werden. Alternativ kann auch ein Gewinnvortrag aus Vorjahren genutzt werden, um den Fehlbetrag zu decken. Falls weder Eigenkapital noch Gewinnvorträge zur Verfügung stehen, kann auch eine Kreditaufnahme in Betracht gezogen werden. **
-
Was sind mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget?
Mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget können unerwartete Ausgaben wie Reparaturen oder medizinische Notfälle sein. Eine ungenaue Budgetplanung oder unvorhergesehene Einkommenseinbußen können ebenfalls zu einem Fehlbetrag führen. Eine zu hohe Verschuldung oder unkontrollierte Ausgaben können ebenfalls dazu beitragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.