Domain hmap.de kaufen?
Wir ziehen mit dem Projekt
hmap.de um.
Sind Sie am Kauf der Domain
hmap.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hmap.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Historische Karte: Deutschland 1942Historische Karte: Deutschland 1942 , REPRINT. Mit Koordinaten zur Lokalisierung britischer und US-amerikanischer Luftangriffe - die Eintragungen erfolgte um 1943 oder 1944 mit Bleistift und wurde im Nachdruck belassen. Bearbeitungsstand 21.11.1942. Maßstab 1: 200 000. Eingetragungen auf der Karte: Gaugrenzen der NSDAP, Sitz des Gauleiters, Reichs- und Landeshauptstädte, Landes- und Provinzgrenzen, Bahnen mit Schnell- (Eil-) zugverkehr; Bahnen im Bau und Dampferlinien; Reichsautobahn auch im Bau bzw. zum Bau freigegeben. Die neuen Grenzen im ehemals jugoslawischen Staatsgebiet sind noch nicht überll endgültig festgelegt. Außenformat (Breite x Höhe) 98 x 68 cm Darstellungsgröße (Breite x Höhe) 88 x 67 cm. Handeintrag weiterer Koordinaten. [Die Karte wird gerollt - in einer stabilen Papphülse - geliefert bis 72 cm lang, 250 g] AUF DER KARTE WURDEN FOLGENDE GEBIETSSTRUKTUREN FARBLICH DARGESTELLT: 1. Gau Baden-Elsaß mit Verwaltungssitz Straßburg; 2. Gau Bayreuth mit Verwaltungssitz Bayreuth; 3. Gau Groß-Berlin mit Verwaltungssitz Berlin; 4. Gau Danzig-Westpreußen mit Verwaltungssitz Berlin; 5. Gau Düsseldorf mit Verwaltungssitz Düsseldorf; 6, Gau Essen mit Verwaltungssitz Essen; 7. Gau Franken mit Verwaltungssitz Nürnberg; 8. Gau Halle-Merseburg mit Verwaltungssitz Halle an der Saale; 9. Gau Hamburg mit Verwaltungssitz Hamburg; 10. Gau Hessen-Nassau mit Verwaltungssitz Frankfurt am Main; 11. Gau Kärnten mit Verwaltungssitz Klagenfurt; 12. Gau Köln-Aachen mit Verwaltungssitz Köln; 13. Gau Kurhessen mit Verwaltungssitz Kassel; 14. Gau Magdeburg-Anhalt mit Verwaltungssitz Dessau; 15. Gau Mainfranken mit Verwaltungssitz Würzburg; 16. Gau Mark Brandenburg mit Verwaltungssitz Berlin; 17. Gau Mecklenburg mit Verwaltungssitz Schwerin; 18. Gau Moselland mit Verwaltungssitz Koblenz; 19. Gau München-Oberbayern mit Verwaltungssitz München; 20. Gau Niederdonau mit Verwaltungssitz Wien; 21. Gau Niederschlesien mit Verwaltungssitz Breslau; 22. Gau Oberdonau mit Verwaltungssitz Linz; 23. Gau Oberschlesien mit Verwaltungssitz Kattowitz; 24. Gau Ost-Hannover mit Verwaltungssitz Lüneburg; 25. Gau Ostpreußen mit Verwaltungssitz Königsberg; 26. Gau Pommern mit Verwaltungssitz Stettin; 27. Gau Sachsen mit Verwaltungssitz Dresden; 28. Gau Salzburg mit Verwaltungssitz Salzburg; 29. Gau Schleswig-Holstein mit Verwaltungssitz Kiel; 30. Gau Schwaben mit Verwaltungssitz Augsburg; 31. Gau Steiermark mit Verwaltungssitz Graz; 32. Gau Sudetenland mit Verwaltungssitz Reichenberg; 33. Gau Süd-Hannover-Braunschweig mit Verwaltungssitz Hannover; 34. Gau Thüringen mit Verwaltungssitz Weimar; 35. Gau Tirol-Vorarlberg mit Verwaltungssitz Innsbruck; 36. Gau Wartheland mit Verwaltungssitz Posen; 37. Gau Weser-Ems mit Verwaltungssitz Oldenburg (Oldb); 38. Gau Westfalen-Nord mit Verwaltungssitz Münster in Westfalen; 39. Gau Westfalen-Süd mit Verwaltungssitz Bochum; 40. Gau Westmark mit Verwaltungssitz Saarbrücken; 41. Gau Wien mit Verwaltungssitz Wien; 42. Gau Württemberg-Hohenzollern mit Verwaltungssitz Stuttgart. , Lebensmittelstifte & -gele > Backen & Desserts , Auflage: 1. Reprintauflage 1942/2014, Erscheinungsjahr: 201402, Produktform: Karte, Auflage/Ausgabe: 1. Reprintauflage 1942/2014, Fachschema: Karte (Landkarte)~Landkarte~Weltkrieg / Zweiter Weltkrieg~Weltkrieg 1939/45~Zweiter Weltkrieg~Deutschland / Landkarte, Atlas~Vierziger Jahre, Fachkategorie: Nachschlagewerke~Zweiter Weltkrieg~Landkarten (fachspezifisch)~Straßenkarten und -atlanten~Landkarten~Geschichte allgemein und Weltgeschichte, Region: Deutschland, Zeitraum: 1940 bis 1949 n. Chr., Warengruppe: HC/Karten/Stadtpläne/Deutschland, Fachkategorie: Historische Karten und Atlanten, Text Sprache: ger, UNSPSC: 49059000, Warenverzeichnis für die Außenhandelsstatistik: 49059000, Verlag: Rockstuhl Verlag, Verlag: Rockstuhl Verlag, Verlag: Verlag Rockstuhl, Länge: 720, Breite: 52, Höhe: 52, Gewicht: 102, Produktform: Karte, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Landkarten, WolkenId: 147411024,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klett Sprachen Das Spiel zur WegbeschreibungDas Spiel zur Wegbeschreibung ist ein lustiges Brettspiel, mit dem man lernen kann, nach dem Weg zu fragen und Wegbeschreibungen zu geben. Das Spiel ermöglicht die Einführung oder Erweiterung des Wortschatzes in Bezug auf Wegbeschreibungen und wichtige Orte in einer Stadt. Außerdem regt es das logische Denken an und hilft, den Gebrauch, die Kenntnisse und das Verständnis der deutschen Sprache zu verbessern. Durch die Bilder erfolgt das Lernen und Einprägen neuer Begriffe auf spielerische und spontane Art und Weise. Die einfache und intuitive Struktur des Spiels ermöglicht eine leichte Handhabung.23,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
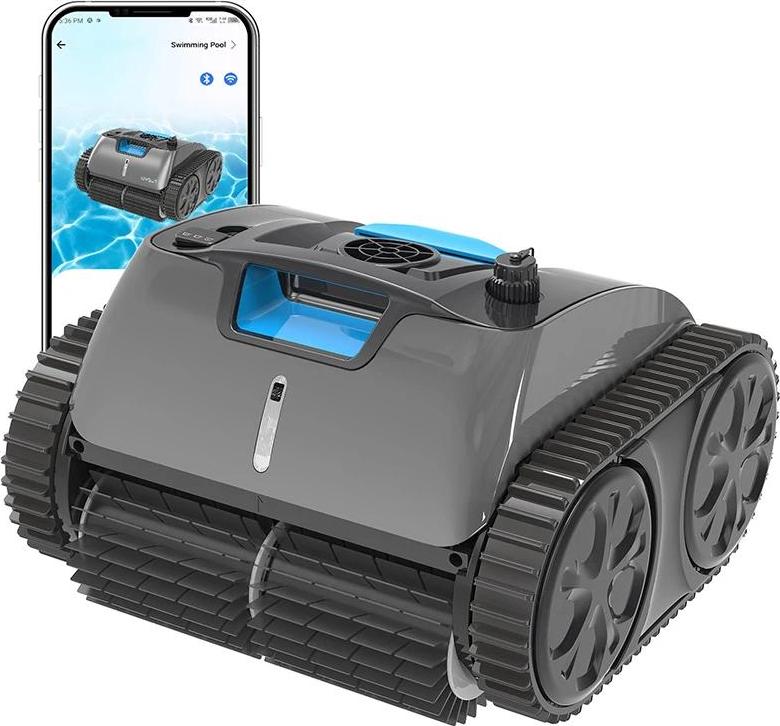
Poolreiniger, kabelloser Betrieb, intelligente Routenplanung, C1PRO (100-240V)effiziente reinigung: genießen sie einen saubereren pool mit fortschrittlicher technologie, die den reinigungsweg für maximale effektivität optimiert.kabelloser komfort: bewegen sie sich frei in ihrem pool, ohne sich um verworrene kabel kümmern zu müssen, dank eines kabellosen designs.smartphone-steuerung: passen sie die einstellungen einfach an und überwachen sie die reinigungszyklen von ihrem smartphone aus mit einer benutzerfreundlichen app.benutzerfreundliches design: leicht und einfach zu warten, was es jedem ermöglicht, das gerät zu bedienen und zu pflegen.selbstbeachungsfunktion: bewegt sich automatisch zum beckenrand, wenn der akku niedrig ist, um eine unterbrechungsfreie reinigung sicherzustellen. Spezifikation: stromquelle: lithiumbatteriebatteriekapazität: 9200mahnennbetriebs spannung: 11,1vbetriebsdauer: 90 minuten (max.)ladezeit: 34 stundenmaximaler reinigungsbereich: 80m²durchflussrate: 10m³/hfilterdichte: 180μmwasserdichtigkeitsgrad: ipx8Die von Ihnen gekaufte Variante i971,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Phonocar Navigation Sd-Karte Europa Nv940Die iGo-Primo-Straßenkarten von PHONOCAR zeigen insgesamt 43 Europa-Länder, ohne Russland. Aufgezeigt sind auch alle spezifisch angelegten Camper- und Wohnmobil-Parkplätze, sowie alle Tempo-Kontrollstationen auf allen Europa-Straßen. Eigenschaften: Micro SD-Card für VM112 & VM115 Nur passend für Phonocar-Navigationssysteme GRATIS Aktualisierung innerhalb 30 Tagen ab der ersten Inbetriebnahme150,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Historische Karte: Deutschland 1942Historische Karte: Deutschland 1942 , REPRINT. Mit Koordinaten zur Lokalisierung britischer und US-amerikanischer Luftangriffe - die Eintragungen erfolgte um 1943 oder 1944 mit Bleistift und wurde im Nachdruck belassen. Bearbeitungsstand 21.11.1942. Maßstab 1: 200 000. Eingetragungen auf der Karte: Gaugrenzen der NSDAP, Sitz des Gauleiters, Reichs- und Landeshauptstädte, Landes- und Provinzgrenzen, Bahnen mit Schnell- (Eil-) zugverkehr; Bahnen im Bau und Dampferlinien; Reichsautobahn auch im Bau bzw. zum Bau freigegeben. Die neuen Grenzen im ehemals jugoslawischen Staatsgebiet sind noch nicht überll endgültig festgelegt. Außenformat (Breite x Höhe) 98 x 68 cm Darstellungsgröße (Breite x Höhe) 88 x 67 cm. Handeintrag weiterer Koordinaten. [Die Karte wird gerollt - in einer stabilen Papphülse - geliefert bis 72 cm lang, 250 g] AUF DER KARTE WURDEN FOLGENDE GEBIETSSTRUKTUREN FARBLICH DARGESTELLT: 1. Gau Baden-Elsaß mit Verwaltungssitz Straßburg; 2. Gau Bayreuth mit Verwaltungssitz Bayreuth; 3. Gau Groß-Berlin mit Verwaltungssitz Berlin; 4. Gau Danzig-Westpreußen mit Verwaltungssitz Berlin; 5. Gau Düsseldorf mit Verwaltungssitz Düsseldorf; 6, Gau Essen mit Verwaltungssitz Essen; 7. Gau Franken mit Verwaltungssitz Nürnberg; 8. Gau Halle-Merseburg mit Verwaltungssitz Halle an der Saale; 9. Gau Hamburg mit Verwaltungssitz Hamburg; 10. Gau Hessen-Nassau mit Verwaltungssitz Frankfurt am Main; 11. Gau Kärnten mit Verwaltungssitz Klagenfurt; 12. Gau Köln-Aachen mit Verwaltungssitz Köln; 13. Gau Kurhessen mit Verwaltungssitz Kassel; 14. Gau Magdeburg-Anhalt mit Verwaltungssitz Dessau; 15. Gau Mainfranken mit Verwaltungssitz Würzburg; 16. Gau Mark Brandenburg mit Verwaltungssitz Berlin; 17. Gau Mecklenburg mit Verwaltungssitz Schwerin; 18. Gau Moselland mit Verwaltungssitz Koblenz; 19. Gau München-Oberbayern mit Verwaltungssitz München; 20. Gau Niederdonau mit Verwaltungssitz Wien; 21. Gau Niederschlesien mit Verwaltungssitz Breslau; 22. Gau Oberdonau mit Verwaltungssitz Linz; 23. Gau Oberschlesien mit Verwaltungssitz Kattowitz; 24. Gau Ost-Hannover mit Verwaltungssitz Lüneburg; 25. Gau Ostpreußen mit Verwaltungssitz Königsberg; 26. Gau Pommern mit Verwaltungssitz Stettin; 27. Gau Sachsen mit Verwaltungssitz Dresden; 28. Gau Salzburg mit Verwaltungssitz Salzburg; 29. Gau Schleswig-Holstein mit Verwaltungssitz Kiel; 30. Gau Schwaben mit Verwaltungssitz Augsburg; 31. Gau Steiermark mit Verwaltungssitz Graz; 32. Gau Sudetenland mit Verwaltungssitz Reichenberg; 33. Gau Süd-Hannover-Braunschweig mit Verwaltungssitz Hannover; 34. Gau Thüringen mit Verwaltungssitz Weimar; 35. Gau Tirol-Vorarlberg mit Verwaltungssitz Innsbruck; 36. Gau Wartheland mit Verwaltungssitz Posen; 37. Gau Weser-Ems mit Verwaltungssitz Oldenburg (Oldb); 38. Gau Westfalen-Nord mit Verwaltungssitz Münster in Westfalen; 39. Gau Westfalen-Süd mit Verwaltungssitz Bochum; 40. Gau Westmark mit Verwaltungssitz Saarbrücken; 41. Gau Wien mit Verwaltungssitz Wien; 42. Gau Württemberg-Hohenzollern mit Verwaltungssitz Stuttgart. , Lebensmittelstifte & -gele > Backen & Desserts , Auflage: 1. Reprintauflage 1942/2014, Erscheinungsjahr: 201402, Produktform: Karte, Auflage/Ausgabe: 1. Reprintauflage 1942/2014, Fachschema: Karte (Landkarte)~Landkarte~Weltkrieg / Zweiter Weltkrieg~Weltkrieg 1939/45~Zweiter Weltkrieg~Deutschland / Landkarte, Atlas~Vierziger Jahre, Fachkategorie: Nachschlagewerke~Zweiter Weltkrieg~Landkarten (fachspezifisch)~Straßenkarten und -atlanten~Landkarten~Geschichte allgemein und Weltgeschichte, Region: Deutschland, Zeitraum: 1940 bis 1949 n. Chr., Warengruppe: HC/Karten/Stadtpläne/Deutschland, Fachkategorie: Historische Karten und Atlanten, Text Sprache: ger, UNSPSC: 49059000, Warenverzeichnis für die Außenhandelsstatistik: 49059000, Verlag: Rockstuhl Verlag, Verlag: Rockstuhl Verlag, Verlag: Verlag Rockstuhl, Länge: 720, Breite: 52, Höhe: 52, Gewicht: 102, Produktform: Karte, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Landkarten, WolkenId: 147411024,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Klett Sprachen Das Spiel zur WegbeschreibungDas Spiel zur Wegbeschreibung ist ein lustiges Brettspiel, mit dem man lernen kann, nach dem Weg zu fragen und Wegbeschreibungen zu geben. Das Spiel ermöglicht die Einführung oder Erweiterung des Wortschatzes in Bezug auf Wegbeschreibungen und wichtige Orte in einer Stadt. Außerdem regt es das logische Denken an und hilft, den Gebrauch, die Kenntnisse und das Verständnis der deutschen Sprache zu verbessern. Durch die Bilder erfolgt das Lernen und Einprägen neuer Begriffe auf spielerische und spontane Art und Weise. Die einfache und intuitive Struktur des Spiels ermöglicht eine leichte Handhabung.23,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Poolreiniger, kabelloser Betrieb, intelligente Routenplanung, C1PRO (100-240V)effiziente reinigung: genießen sie einen saubereren pool mit fortschrittlicher technologie, die den reinigungsweg für maximale effektivität optimiert.kabelloser komfort: bewegen sie sich frei in ihrem pool, ohne sich um verworrene kabel kümmern zu müssen, dank eines kabellosen designs.smartphone-steuerung: passen sie die einstellungen einfach an und überwachen sie die reinigungszyklen von ihrem smartphone aus mit einer benutzerfreundlichen app.benutzerfreundliches design: leicht und einfach zu warten, was es jedem ermöglicht, das gerät zu bedienen und zu pflegen.selbstbeachungsfunktion: bewegt sich automatisch zum beckenrand, wenn der akku niedrig ist, um eine unterbrechungsfreie reinigung sicherzustellen. Spezifikation: stromquelle: lithiumbatteriebatteriekapazität: 9200mahnennbetriebs spannung: 11,1vbetriebsdauer: 90 minuten (max.)ladezeit: 34 stundenmaximaler reinigungsbereich: 80m²durchflussrate: 10m³/hfilterdichte: 180μmwasserdichtigkeitsgrad: ipx8Die von Ihnen gekaufte Variante i971,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
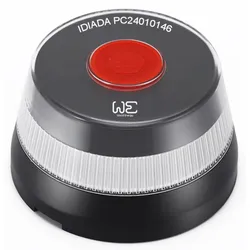
WE - V16-Notrufsender mit Geolokalisierung und Verbindung zum DGT 3.0WE V16-Notfallsender mit Geolokalisierung und Verbindung zum DGT 3.0 Unverzichtbares Zubehör bei Unfällen oder Pannen. Die Leuchte kann auf dem Fahrzeugdach platziert werden, ohne dass sie vom Fahrzeug abgenommen werden muss. Seine starken Magnete haften an der Karosserie und halten es an seinem Platz. Nach der Aktivierung sendet es ein 360o-Blinklicht aus, das in 1 km Entfernung sichtbar ist, und sendet ein Signal an das DGT 3.0-Netzwerk, das die genaue Position des Fahrzeugs angibt. Die DGT nutzt diese (anonymen) Informationen, um ihre Mitarbeiter vor Ort zu informieren und sie auf Informationstafeln bekannt zu geben. – Die Batterien (INKLUSIVE) ermöglichen einen Dauerbetrieb des Signals für 2 Stunden und 30 Minuten. - Geschützt für den Einsatz im Regen mit Kategorie IP54 (kein Eintauchen in Wasser) - Genehmigt von der DGT - Anschluss durch SIMM von Telefónica Tech , davon 13 Jahre Verbindung. Maße Leuchtfeuer: Ø9,5 x 5,5 cm48,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.